Acheter une maison avec travaux exige un budget global, des devis et des vérifications
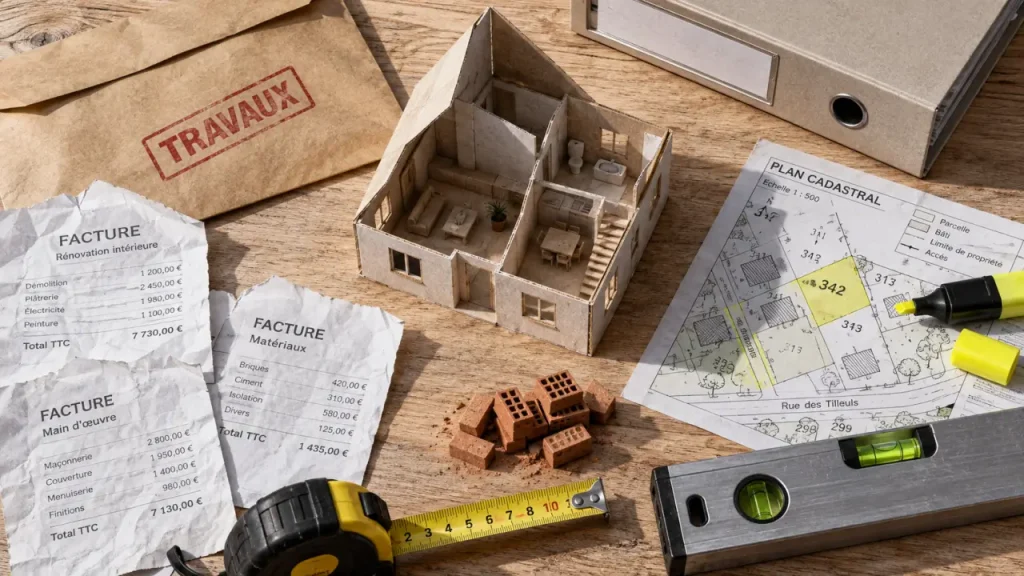
Acheter une maison avec travaux peut donner accès à un quartier recherché, à un logement personnalisé et à une meilleure valorisation du bien. Mais le prix affiché ne suffit pas pour mesurer l’opération. Avant de s’engager, il faut évaluer le coût total, la faisabilité technique, les autorisations nécessaires et le financement. Une maison décotée n’est intéressante que si le prix d’achat, les travaux et les imprévus restent cohérents avec le marché local.
Un achat pertinent si le projet tient dans un budget global réaliste
Acheter une maison avec travaux est souvent pertinent lorsque les défauts du bien sont identifiés et que la rénovation répond à un objectif précis : améliorer le confort, corriger une mauvaise performance énergétique, redistribuer les pièces ou valoriser une surface sous-exploitée. Le projet devient plus risqué lorsque l’acheteur s’appuie sur une estimation vague ou sur une forte plus-value future pour absorber un chantier mal chiffré.
Calculateur de budget immobilier
Récapitulatif
Coût total du projet : 0 €
Montant à financer : 0 €
Mensualité (hors assurance) : 0 €
Mensualité (avec assurance) : 0 €
* Ce résultat est purement indicatif et ne remplace pas une offre bancaire officielle ni des devis de professionnels.
Raisonner en coût d’acquisition, pas seulement en prix de vente
Le bon repère est le budget global : prix d’achat, frais de notaire, éventuels frais de financement, coût des travaux, assurances et marge de sécurité. Comparez ensuite ce total avec le prix de maisons rénovées comparables dans le même secteur. Si le montant final se rapproche trop d’un bien déjà en bon état, les travaux ne se justifient que par un avantage concret : emplacement rare, terrain, potentiel d’extension ou projet de vie très personnalisé.
Prévoyez aussi une réserve pour les découvertes de chantier. Dans l’ancien, une toiture dégradée, une humidité cachée, un réseau électrique vieillissant ou un assainissement défaillant peuvent modifier sensiblement le budget. Cette réserve ne doit pas servir à rendre l’offre possible sur le papier. Elle doit préserver votre capacité à terminer le projet si un imprévu apparaît. Le coût des travaux doit donc être évalué avant de fixer votre prix maximum.
Chiffrer la maison avant l’offre : les vérifications qui changent tout
Une visite attentive ne remplace pas l’avis de professionnels. Avant de faire une offre, demandez les diagnostics immobiliers, relisez le DPE et sollicitez plusieurs entreprises pour les lots les plus coûteux. La toiture, la structure, le chauffage, l’isolation, les menuiseries, l’électricité et la plomberie doivent être examinés en priorité. Lorsque l’enjeu est important, un architecte, un maître d’œuvre ou un professionnel du bâtiment peut transformer une impression de visite en scénario de travaux crédible.
Des devis détaillés, même avant la signature
Les banques demandent généralement des devis pour étudier un prêt immobilier avec travaux. Ces documents sont tout aussi utiles à l’acheteur : ils précisent les postes, les quantités, les matériaux et les contraintes d’accès. Demandez au moins deux estimations pour les travaux majeurs et vérifiez ce qui est inclus : dépose, évacuation des gravats, raccordements, reprises de finition, TVA et délais. Un montant global sans détail ne permet ni de comparer les offres ni de négocier solidement.
Une maison fonctionne avec un ensemble de réseaux peu visibles : évacuations d’eau, gaines électriques, conduits de ventilation, passages de chauffage et réseaux enterrés. Modifier une cuisine ou une salle de bains coûte souvent moins cher lorsque l’on reste proche de ces circulations techniques. À l’inverse, déplacer une pièce d’eau à l’opposé des descentes ou ouvrir un mur sans anticiper les réseaux peut entraîner des reprises en cascade. Pendant la visite, repérez les compteurs, les trappes, les regards, les colonnes et les accès aux combles. Ces éléments montrent la souplesse réelle du plan envisagé.
Ne pas oublier les règles d’urbanisme et les travaux anciens
Une extension, une surélévation, une modification de façade ou un changement de destination peuvent nécessiter une autorisation. Consultez le service urbanisme de la commune avant de fonder votre achat sur un projet d’agrandissement. Vérifiez également les travaux déjà réalisés : une véranda, des combles aménagés ou une dépendance transformée doivent correspondre aux autorisations obtenues. Des travaux non déclarés peuvent compliquer une revente, une assurance ou un nouveau projet.
Financer l’achat et la rénovation sans déséquilibrer ses mensualités
Pour une rénovation importante, intégrer le prix du bien et les travaux dans un même prêt immobilier est souvent plus lisible que d’additionner plusieurs crédits. Sa durée peut être plus longue que celle d’un prêt travaux classique, généralement limité à 7 ou 10 ans. En contrepartie, la banque examine l’ensemble du projet : apport, revenus, reste à vivre, devis et valeur du bien après travaux. Le financement doit rester compatible avec vos mensualités, y compris si le chantier prend du retard.
| Solution | À privilégier pour | Point de vigilance |
|---|---|---|
| Prêt immobilier avec travaux | Un achat et une rénovation conséquente réunis dans une mensualité unique | Les devis et le dossier technique sont généralement indispensables |
| Prêt travaux affecté | Un chantier identifié, d’un montant limité, après l’achat | Une durée plus courte peut alourdir la mensualité |
| Prêt personnel | De petites dépenses souples ou un complément ponctuel | Son coût peut être moins favorable et il ne structure pas un gros chantier |
| Aides à la rénovation | Des travaux énergétiques répondant aux conditions prévues | Elles réduisent le reste à charge sans remplacer le financement principal |
Comprendre le déblocage progressif des fonds
Les fonds consacrés aux travaux ne sont pas nécessairement versés en une seule fois sur votre compte. Leur déblocage progressif peut intervenir sur présentation de factures, de devis ou d’appels de fonds, selon le montage retenu. Cette organisation impose de coordonner le calendrier bancaire avec celui des entreprises. Demandez précisément quelles pièces seront exigées, quel délai s’applique et si une avance est nécessaire pour lancer le chantier.
Les travaux réalisés soi-même peuvent être admis dans certains projets, notamment pour les matériaux, à condition de conserver toutes les factures. En revanche, la main-d’œuvre non facturée est plus difficile à intégrer dans un financement bancaire ou dans certaines aides. Ne fondez pas votre plan sur cette possibilité sans validation préalable de l’organisme prêteur. Le financement doit être établi sur des dépenses que la banque accepte réellement de prendre en compte.
Prioriser les travaux éligibles et mobiliser les aides adaptées
Une rénovation peut englober l’isolation, la toiture, le chauffage performant, la ventilation, la reconfiguration intérieure, une cuisine, une salle de bains, une extension, une surélévation ou certains aménagements extérieurs liés au bien. L’électroménager non encastré et le mobilier sont habituellement exclus d’un financement immobilier de travaux. Séparez dans votre budget ce qui relève du bâti, de l’équipement durable et de l’ameublement pour éviter les confusions dans le dossier.
Les aides publiques ciblent principalement la rénovation énergétique. L’Éco-PTZ et MaPrimeRénov’ peuvent compléter un projet éligible, sous réserve des conditions applicables au logement, aux revenus, aux travaux et aux entreprises retenues. Pour les travaux concernés, vérifiez notamment les exigences liées au recours à un professionnel RGE. Une simulation sur la plateforme officielle de France Rénov’ permet d’identifier les dispositifs envisageables avant le choix définitif des devis. Ces aides réduisent le reste à charge, mais elles ne remplacent pas un budget complet ni une validation du financement.
Négocier et sécuriser l’achat avant le compromis
Une négociation efficace repose sur des preuves, pas sur une simple estimation à la baisse. Présentez les devis, les défauts relevés dans les diagnostics et les contraintes techniques concrètes. Expliquez calmement l’écart entre le prix demandé et le coût nécessaire pour rendre la maison habitable, performante ou conforme à votre projet. Une offre argumentée est plus crédible qu’un pourcentage de réduction lancé sans justification. Elle permet aussi au vendeur de comprendre que la baisse demandée correspond à des dépenses identifiées.
- Comparez le prix total projeté avec des ventes ou des annonces de biens rénovés équivalents dans le secteur.
- Relisez le DPE, les diagnostics électricité et gaz lorsque les installations ont plus de 15 ans, ainsi que l’état des risques.
- Contrôlez la toiture, les traces d’humidité, la présence éventuelle de mérule, les fondations visibles et l’assainissement non collectif.
- Demandez les factures, les garanties décennales et les autorisations relatives aux travaux antérieurs.
- Insérez des conditions suspensives adaptées, notamment l’obtention du financement et, si nécessaire, la vérification d’un point technique ou urbanistique déterminant.
Enfin, n’achetez pas un chantier sur la seule promesse de « faire beaucoup soi-même ». Hiérarchisez d’abord la mise hors d’eau, la sécurité, les réseaux et la performance énergétique. Les finitions viendront ensuite. Cette méthode rend le dossier plus solide auprès de la banque, facilite la négociation et évite de vivre trop longtemps dans une maison à moitié rénovée. Avant le compromis, assurez-vous que le budget, les devis, les autorisations et le calendrier restent compatibles avec votre capacité financière.